Bonus ristrutturazione 2026: requisiti, spese ammesse, detrazione, pagamenti e scadenze
Riassumi con:
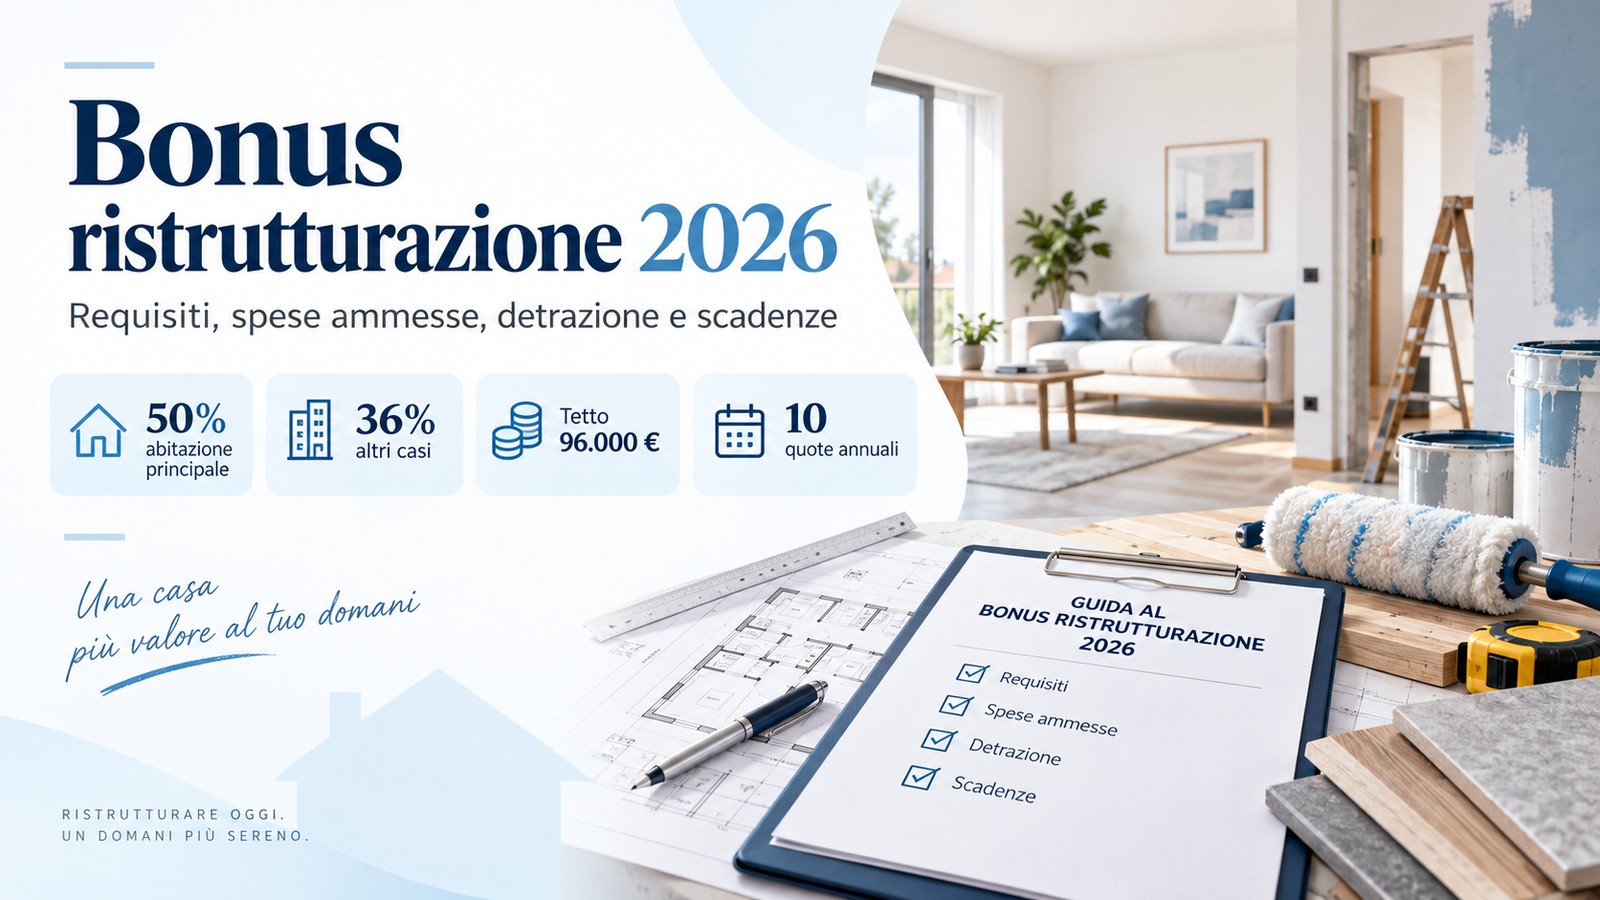
Risposta rapida: nel 2026 il bonus ristrutturazione vale 50% se l’immobile è la tua abitazione principale e hai un diritto reale su di esso (proprietà o altro diritto reale), 36% negli altri casi. Il tetto di spesa è 96.000€ per immobile, la detrazione si recupera in 10 quote annuali costanti. Le aliquote 2026 valgono per le spese sostenute (pagate) entro il 31 dicembre 2026: è la data del pagamento a contare, non quella di fine lavori, che può cadere anche dopo. Il pagamento va fatto con bonifico parlante; se l’intervento genera risparmio energetico, la comunicazione ENEA ha un termine separato (90 giorni dalla fine dei lavori). Prima di iniziare, verifica con attenzione requisiti e titolo sull’immobile: è il punto che cambia di più il calcolo.
Questa guida ha scopo informativo e non sostituisce una consulenza fiscale personalizzata. Le regole generali qui descritte possono avere eccezioni legate alla situazione specifica: nei casi dubbi, verifica con un CAF o un commercialista prima di sostenere la spesa.
Bonus ristrutturazione 2026: cosa prevede e cosa cambia dal 2027
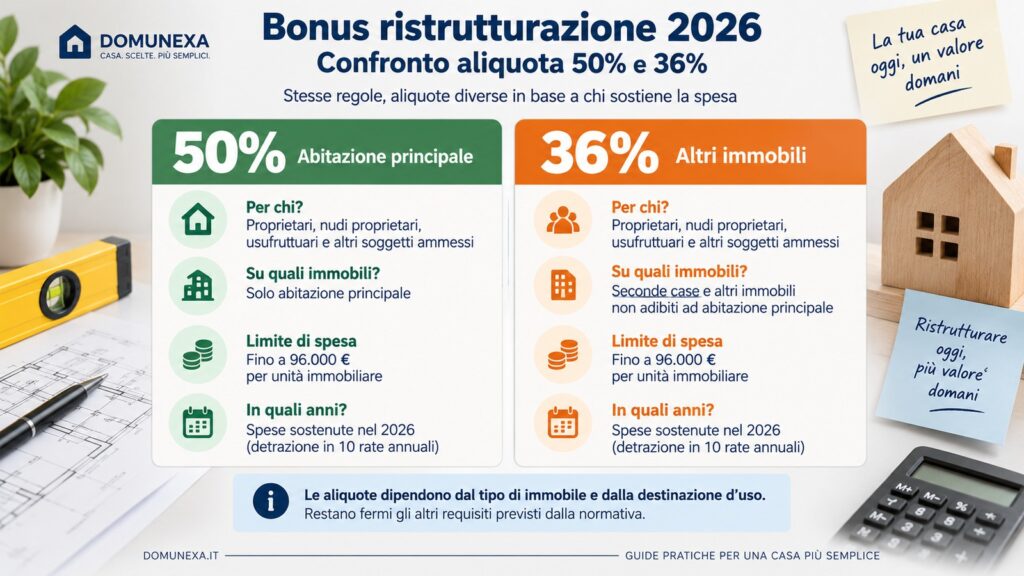
Il bonus ristrutturazione (detrazione per recupero del patrimonio edilizio, art. 16-bis del TUIR) permette di recuperare parte delle spese sostenute per lavori edilizi sotto forma di detrazione IRPEF, spalmata su 10 anni. Per il 2025 e il 2026 la percentuale è del 50% se l’immobile è l’abitazione principale di chi sostiene la spesa, del 36% negli altri casi (seconda casa, immobile locato, ecc.).
Dal 2027, salvo nuove proroghe stabilite da una futura legge di bilancio, le aliquote scenderanno al 36% per l’abitazione principale e al 30% per gli altri immobili. Se stai valutando quando fare i lavori, è un elemento concreto da considerare: sostenere la spesa entro il 2026 garantisce l’aliquota più alta.
Ho diritto al bonus? Un percorso rapido per orientarti
Il percorso che segue è una semplificazione informativa, non una verifica fiscale automatica: serve per orientarti prima di approfondire il tuo caso specifico.
- Sei proprietario, titolare di un diritto reale di godimento, o familiare convivente che sostiene la spesa? (Anche inquilini e comodatari possono rientrare, con il consenso del proprietario.)
- L’immobile è, o diventerà al termine dei lavori, la tua abitazione principale? Se sì, probabile 50%. Se no, verifica il 36%.
- La spesa che vuoi sostenere rientra tra gli interventi agevolabili? (Vedi la tabella più avanti.)
Se hai risposto sì a tutte e tre le domande, è probabile che tu possa accedere all’agevolazione con l’aliquota corrispondente. Se la terza risposta è no o incerta, il singolo lavoro va valutato con un tecnico o un CAF prima di procedere.
Chi ha diritto al 50%
È importante distinguere due cose diverse: chi può accedere alla detrazione, e chi può beneficiare dell’aliquota maggiorata del 50%.
Possono accedere alla detrazione (con un’aliquota che dipende dalla loro situazione, vedi sotto): i proprietari, i titolari di un diritto reale di godimento (usufrutto, uso, abitazione, superficie), i familiari conviventi che sostengono la spesa e, se la sostengono direttamente con il consenso del proprietario, anche inquilini (locatari) e comodatari.
L’aliquota maggiorata del 50% è però riservata a chi ha un diritto reale sull’immobile (proprietà o altro diritto reale di godimento) e lo destina, o lo destinerà al termine dei lavori, ad abitazione principale propria. Chi sostiene la spesa senza un diritto reale sull’immobile — un inquilino o un comodatario, ad esempio — accede comunque alla detrazione, ma con l’aliquota del 36%, anche se vive stabilmente in quell’immobile come propria abitazione principale.
Un chiarimento dell’Agenzia delle Entrate (risposta a interpello n. 119 dell’8 giugno 2026) ha stabilito che, per chi ha titolo al 50%, il requisito di “abitazione principale” può essere verificato all’inizio dei lavori oppure, in alternativa, al loro termine. Se il requisito è rispettato in uno di questi due momenti, un trasferimento di residenza successivo — o anche la messa in locazione dell’immobile — non fa perdere il beneficio già maturato.
Quando si applica il 36%
Il 36% si applica in due situazioni distinte: quando l’immobile non è, e non diventerà, l’abitazione principale di chi sostiene la spesa (tipicamente una seconda casa, o un immobile concesso in locazione senza che il proprietario vi si trasferisca); oppure quando chi sostiene la spesa non ha un diritto reale sull’immobile — è il caso di un inquilino o di un comodatario — anche se lo abita stabilmente come propria abitazione principale. Tutte le altre regole (tetto di spesa, 10 quote, bonifico parlante, lavori ammessi) restano identiche: cambia solo la percentuale.
Abitazione principale, seconda casa e pertinenze
Per abitazione principale si intende l’immobile dove il contribuente e il suo nucleo familiare hanno la dimora abituale. Le pertinenze (box, cantine, tettoie) collegate all’abitazione principale seguono la stessa aliquota dell’abitazione a cui sono asservite, mantenendo però un tetto di spesa unico riferito all’unità principale più le sue pertinenze insieme, non un tetto separato per ciascuna.
Quali lavori sono ammessi
Interventi ammessi sulla singola abitazione
Rientrano nel bonus, tra gli altri: manutenzione straordinaria (rifacimento impianti, sostituzione infissi, interventi su bagni e cucine con modifiche strutturali), restauro e risanamento conservativo, eliminazione delle barriere architettoniche, opere per la sicurezza statica e antisismica, bonifica dall’amianto, impianti per la sicurezza (allarmi, inferriate), cablaggio strutturato e domotica collegata a un intervento edilizio più ampio.
Cosa non rientra o richiede attenzione
Sono in genere esclusi: la manutenzione ordinaria sulla singola unità abitativa (tinteggiature, piccole riparazioni senza altre opere collegate), gli ampliamenti volumetrici (salvo casi specifici come box auto pertinenziali), l’acquisto di mobili o elettrodomestici non collegati a un intervento edilizio (agevolazione a sé, il bonus mobili). Alcuni interventi — come la sola sostituzione di una caldaia o l’installazione di un climatizzatore senza altre opere collegate — vanno valutati caso per caso: possono rientrare nel bonus ristrutturazione, in un altro bonus (ecobonus), o non essere agevolabili affatto a seconda di come sono documentati e collegati ad altri lavori.
Tabella: lavori ammessi, da verificare, esclusi
| Intervento | Ammesso? | Attenzione pratica |
|---|---|---|
| Rifacimento bagno con modifiche impiantistiche | Sì | Conservare fatture e bonifico parlante |
| Sostituzione infissi | Può rientrare, se ricorrono i requisiti tecnici e fiscali previsti | Rientra anche nell’ecobonus: valuta con un tecnico quale agevolazione conviene per il tuo caso; se scegli il bonus ristrutturazione e l’intervento genera risparmio energetico, serve anche la comunicazione ENEA |
| Tinteggiatura senza altri lavori | No | Manutenzione ordinaria su singola unità, non agevolabile |
| Sostituzione caldaia | Da verificare, con un’esclusione dal 2025 | Dal 2025 sono escluse dalle detrazioni fiscali, bonus ristrutturazione compreso, le caldaie a condensazione e i generatori d’aria calda a condensazione alimentati esclusivamente a combustibili fossili. Restano ammessi sistemi ibridi, pompe di calore (anche ad assorbimento a gas) e generatori a biomassa: verifica con un tecnico il tipo di apparecchio |
| Installazione allarme/inferriate | Sì | Rientra tra gli interventi per la sicurezza |
| Ampliamento della superficie abitativa | No, salvo eccezioni | Generalmente escluso: verifica con un tecnico il caso specifico |
| Acquisto mobili/elettrodomestici | Bonus separato | Vedi la sezione sul bonus mobili |
Parti comuni condominiali
Per gli interventi sulle parti comuni di un condominio, il bonus ristrutturazione si applica con regole leggermente diverse: rientra anche la manutenzione ordinaria (non solo straordinaria), e il tetto di spesa di 96.000€ va calcolato per ciascuna unità immobiliare del condominio, in base ai millesimi di proprietà.
Quanto puoi detrarre: il tetto di 96.000€
Il tetto massimo di spesa agevolabile è 96.000€ per unità immobiliare, non per persona. Se l’immobile ha più proprietari, il tetto resta unico e va condiviso tra tutti gli aventi diritto in base a quanto ciascuno ha effettivamente sostenuto. Non è obbligatorio un bonifico distinto per ciascun comproprietario: fattura e bonifico possono anche avere un intestatario diverso da chi detrae, purché la ripartizione della spesa tra gli aventi diritto sia indicata chiaramente fin dal primo anno di detrazione e non venga più modificata negli anni successivi.
Esempi di calcolo della detrazione
Gli esempi che seguono sono semplificati e hanno solo scopo illustrativo: non tengono conto di ogni situazione fiscale individuale.
Caso A — abitazione principale, un solo proprietario. Spesa sostenuta: 40.000€. Detrazione teorica: 50% = 20.000€. Ripartita in 10 quote: 2.000€ all’anno per 10 anni.
Caso B — seconda casa, stessa spesa. Spesa sostenuta: 40.000€. Detrazione teorica: 36% = 14.400€. Ripartita in 10 quote: 1.440€ all’anno per 10 anni.
Caso C — due comproprietari, abitazione principale. Spesa totale sull’immobile: 40.000€, sostenuta al 50% da ciascun comproprietario (20.000€ a testa), con la ripartizione indicata fin dal primo anno — non serve necessariamente un bonifico distinto per ciascuno, conta la documentazione della quota effettivamente sostenuta. Ciascuno detrae il 50% della propria quota: 10.000€ a testa, cioè 1.000€ all’anno per 10 anni. Se la spesa complessiva sull’immobile superasse 96.000€, il tetto resterebbe comunque 96.000€ in totale per l’immobile, non 96.000€ a testa.
Capienza IRPEF: quanto recuperi davvero
La detrazione non è un rimborso: riduce l’IRPEF che dovresti pagare, ma solo fino a concorrenza dell’imposta effettivamente dovuta in quell’anno. Se nel Caso A la quota annua è 2.000€ ma la tua IRPEF lorda, al netto delle altre detrazioni già utilizzate, è ad esempio di 1.200€ per quell’anno, potrai recuperare solo 1.200€: la parte eccedente (800€) per quell’anno non è rimborsata né riportabile all’anno successivo. È uno dei punti più fraintesi del bonus: prima di contare su un certo risparmio fiscale, verifica la tua capienza IRPEF reale, possibilmente con un commercialista o consultando le tue precedenti dichiarazioni dei redditi.
Come si paga: il bonifico parlante
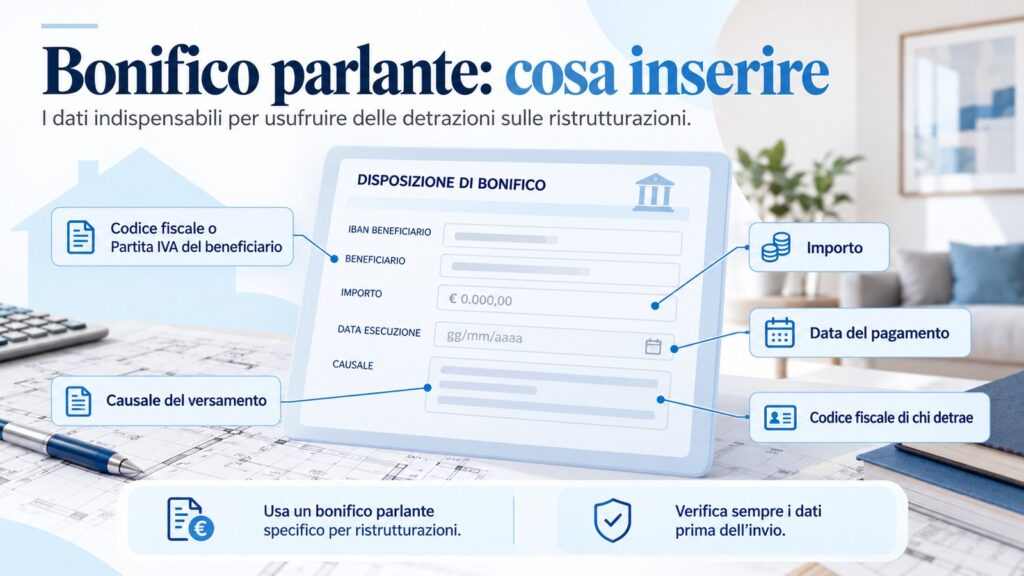
Il pagamento deve avvenire con un bonifico bancario o postale “parlante”, cioè che riporti tre informazioni obbligatorie:
- la causale del versamento, con il riferimento alla norma (art. 16-bis del TUIR);
- il codice fiscale di chi beneficia della detrazione;
- il codice fiscale o la partita IVA dell’impresa o del professionista che riceve il pagamento.
Un errore nella compilazione del bonifico non fa necessariamente perdere la detrazione, ma può comportare complicazioni: conviene farsi rilasciare dalla banca il modulo corretto e verificarlo prima dell’invio.
Comunicazione ENEA: quando è obbligatoria
La comunicazione a ENEA è obbligatoria solo per gli interventi del bonus ristrutturazione che comportano un risparmio energetico: sostituzione di infissi, cappotto termico, pompe di calore, impianti solari termici, grandi elettrodomestici collegati a un intervento edilizio. In via generale va inviata entro 90 giorni dalla fine dei lavori tramite il portale ENEA Bonus Fiscali. Nel 2026 ENEA ha previsto decorrenze particolari per alcune finestre transitorie legate all’apertura e all’aggiornamento del portale: prima dell’invio controlla gli avvisi ENEA aggiornati. Per interventi senza alcuna componente di risparmio energetico — ad esempio un rifacimento bagno senza modifiche impiantistiche rilevanti — la comunicazione ENEA non è richiesta.
Se la comunicazione non viene inviata, o viene inviata in ritardo, la prassi dell’Agenzia delle Entrate chiarisce che per il bonus ristrutturazione — a differenza di ecobonus e superbonus — questo non comporta automaticamente la perdita della detrazione: l’adempimento ha una funzione prevalentemente statistica. Resta comunque un obbligo da rispettare, e conviene non ometterlo.
Il collegamento con il bonus mobili
Se hai sostenuto una spesa di ristrutturazione, puoi accedere anche al bonus mobili ed elettrodomestici: detrazione del 50% su una spesa massima di 5.000€, a condizione che i lavori di ristrutturazione siano iniziati prima dell’acquisto dei mobili. Il pagamento va fatto con bonifico, carta di credito o carta di debito; è ammesso anche il finanziamento a rate, purché la finanziaria paghi a sua volta con un metodo tracciabile e tu conservi copia della ricevuta di pagamento. Contanti e assegni non sono ammessi.
Documenti da conservare
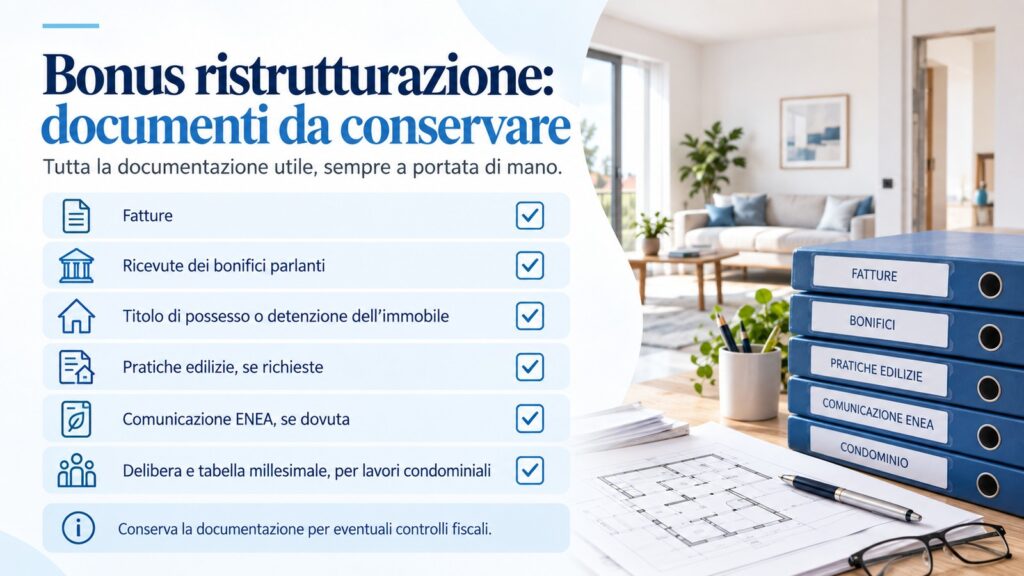
Conserva, per tutta la durata della detrazione (10 anni, più i termini di accertamento fiscale): le fatture dei lavori, le ricevute dei bonifici parlanti, l’eventuale comunicazione ENEA, la documentazione che attesta il titolo di possesso dell’immobile e, se richieste dal Comune, le abilitazioni edilizie relative ai lavori svolti.
Se vendi l’immobile prima dei 10 anni
Se vendi l’immobile prima che siano trascorsi i 10 anni della detrazione, le quote residue non ancora utilizzate si trasferiscono per legge all’acquirente persona fisica, salvo un accordo diverso indicato esplicitamente nell’atto di compravendita. In caso di successione, le quote residue passano a chi ha la detenzione materiale e diretta dell’immobile.
Il limite per i redditi superiori a 75.000€
Per chi ha un reddito complessivo superiore a 75.000€, dal 2025 le detrazioni fiscali — bonus ristrutturazione incluso — sono soggette a un tetto massimo annuo. Il tetto base è di 14.000€ per redditi tra 75.000€ e 100.000€, e di 8.000€ oltre i 100.000€. Questo importo base va moltiplicato per un coefficiente familiare: 0,50 senza figli a carico, 0,70 con un figlio, 0,85 con due figli, 1,00 con tre o più figli (o con un figlio con disabilità certificata). Il calcolo si applica alla quota annua della detrazione, non alla spesa totale del progetto.
Errori da evitare
Gli errori più frequenti: sbagliare la compilazione del bonifico parlante, sostenere spese superiori al tetto senza saperlo, dare per scontata la capienza IRPEF senza verificarla, dimenticare la comunicazione ENEA quando è dovuta, acquistare i mobili prima dell’inizio dei lavori di ristrutturazione, e confondere le regole di questo bonus con quelle di altre agevolazioni edilizie (che hanno percentuali e requisiti diversi).
Checklist prima di iniziare i lavori
- Verifica il titolo di possesso dell’immobile e se sarà la tua abitazione principale.
- Individua quali lavori rientrano nel bonus e quali no.
- Calcola la spesa prevista rispetto al tetto di 96.000€.
- Stima la tua capienza IRPEF sulla base delle dichiarazioni degli anni precedenti.
- Se il tuo reddito supera 75.000€, verifica il tetto applicabile.
- Richiedi le eventuali abilitazioni comunali necessarie.
- Concorda con l’impresa la modalità di pagamento tramite bonifico parlante.
- Se i lavori comportano risparmio energetico, prepara la documentazione per ENEA.
- Conserva fin da subito fatture e ricevute in una cartella dedicata.
Quando rivolgersi a un professionista
Conviene consultare un CAF o un commercialista quando: la tua situazione reddituale è vicina alla soglia dei 75.000€, hai dubbi sulla qualificazione di un intervento specifico, l’immobile ha più proprietari con quote diverse, prevedi di vendere l’immobile durante il periodo di detrazione, o l’intervento coinvolge parti comuni condominiali con regole di ripartizione complesse.
Domande frequenti
Il bonus ristrutturazione 2026 è ancora al 50%?
Sì, per il 2026 resta al 50% per l’abitazione principale e al 36% per gli altri immobili. Dal 2027, salvo proroghe, le aliquote scenderanno rispettivamente al 36% e al 30%.
Il 50% vale anche per la seconda casa?
No. Il 50% è riservato agli immobili che sono, o diventeranno al termine dei lavori, l’abitazione principale di chi sostiene la spesa. Sulla seconda casa si applica il 36%.
Chi può usufruire del bonus?
Possono accedere alla detrazione proprietari, titolari di un diritto reale di godimento, familiari conviventi e, se sostengono direttamente la spesa con il consenso del proprietario, anche inquilini e comodatari. L’aliquota però cambia: il 50% è riservato a chi ha un diritto reale sull’immobile e lo destina ad abitazione principale; tutti gli altri accedono al 36%.
L’affittuario può ottenere il 50%?
No. L’inquilino può accedere alla detrazione se sostiene la spesa con il consenso del proprietario, ma sempre con l’aliquota del 36%: il 50% è riservato a chi ha un diritto reale sull’immobile, anche se l’inquilino vive stabilmente nell’immobile come propria abitazione principale.
Quanto posso spendere al massimo?
Il tetto di spesa agevolabile è 96.000€ per unità immobiliare. Se ci sono più comproprietari, il tetto resta unico e va condiviso in base alla spesa effettivamente sostenuta da ciascuno.
Posso pagare con carta invece del bonifico?
No, per il bonus ristrutturazione è obbligatorio il bonifico bancario o postale “parlante”. Solo per il bonus mobili collegato sono ammessi anche carta di credito, carta di debito e finanziamento.
Cosa succede se sbaglio la compilazione del bonifico?
Non comporta automaticamente la perdita della detrazione, ma può creare complicazioni in caso di controllo. Conviene farsi rilasciare dalla banca il modulo corretto prima di procedere.
Quando serve la comunicazione ENEA?
Solo per gli interventi che comportano un risparmio energetico, entro 90 giorni dalla fine dei lavori. Per interventi senza componente energetica non è richiesta. Se te ne dimentichi o la invii in ritardo, secondo la prassi dell’Agenzia delle Entrate non perdi automaticamente la detrazione (a differenza di ecobonus e superbonus): resta comunque un obbligo da rispettare.
La sostituzione degli infissi rientra nel bonus?
Può rientrare, se ricorrono i requisiti tecnici e fiscali previsti. Gli infissi rientrano anche nell’ecobonus: conviene valutare con un tecnico quale agevolazione applicare al tuo caso. Se scegli il bonus ristrutturazione e l’intervento genera risparmio energetico, serve anche la comunicazione ENEA.
Cosa succede se vendo casa prima dei 10 anni?
Le quote di detrazione non ancora utilizzate passano automaticamente all’acquirente, salvo un accordo diverso scritto nell’atto di vendita.
Cosa succede se non ho abbastanza IRPEF da compensare la detrazione?
La parte di detrazione che supera l’IRPEF dovuta in quell’anno non viene rimborsata né riportata all’anno successivo: si perde.
Il bonus mobili è automatico se ho fatto la ristrutturazione?
No, è un’agevolazione distinta da richiedere separatamente, valida solo se i lavori sono iniziati prima dell’acquisto dei mobili, con un tetto di spesa proprio di 5.000€.
Fonti ufficiali e ultimo aggiornamento
Contenuto verificato a settembre 2026 sulla base della normativa vigente. Le regole fiscali possono cambiare con nuovi provvedimenti: verifica sempre la situazione più aggiornata prima di sostenere una spesa importante.
- Art. 16-bis del TUIR (detrazione per il recupero del patrimonio edilizio)
- Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), art. 1, comma 22
- Agenzia delle Entrate: aliquote e requisito dell’abitazione principale
- Agenzia delle Entrate, Risposta a interpello n. 119 dell’8 giugno 2026
- Agenzia delle Entrate, Circolare n. 8/E del 2025 (esclusione delle caldaie alimentate esclusivamente a combustibili fossili)
- Agenzia delle Entrate, Risoluzione n. 46/E del 2019 (comunicazione ENEA per Bonus Casa)
- ENEA: Bonus Casa e interventi da comunicare
- Agenzia delle Entrate: bonus mobili ed elettrodomestici
Informazioni editoriali
Contenuto curato da Allegra Angelo.
Fondatore e Direttore editoriale
Pubblicato il 12.09.2026; aggiornato il 05.10.2026.
DOMUNEXA distingue le informazioni verificabili dalle indicazioni pratiche. Per dati tecnici, norme e incentivi consulta fonti pertinenti e aggiornate.
Questa pagina ti è stata utile?
Il feedback è privato e anonimo: registriamo solo la pagina valutata, il voto, l’eventuale messaggio e la data. Non chiediamo nome o email; non inserire dati personali. Il feedback viene conservato al massimo per 365 giorni.
-
Conto Termico 3.0 nei condomìni minimi: domanda senza amministratore o codice fiscale
Siete pochi proprietari e non avete un amministratore? Potete comunque…
-
Bonifico parlante, ENEA e documenti: checklist prima di pagare i lavori
Risposta rapida: cos’è il bonifico parlante e quando usarlo Il…
-
Bonus casa 2027: cosa è già previsto, cosa può cambiare e quali documenti conservare
Per il 2027 alcune detrazioni sono già disciplinate dalla legge…
-
Bonus mobili 2026: requisiti, acquisti ammessi, pagamenti e documenti
Se stai ristrutturando casa e vuoi arredarla sfruttando una detrazione…