Bonifico parlante, ENEA e documenti: checklist prima di pagare i lavori
Riassumi con:
Risposta rapida: cos’è il bonifico parlante e quando usarlo
Il bonifico parlante è il pagamento bancario o postale usato, quando richiesto, per alcune spese che danno diritto a detrazioni fiscali. Contiene la causale con il riferimento normativo, il codice fiscale di chi usufruisce della detrazione e i dati fiscali dell’impresa.
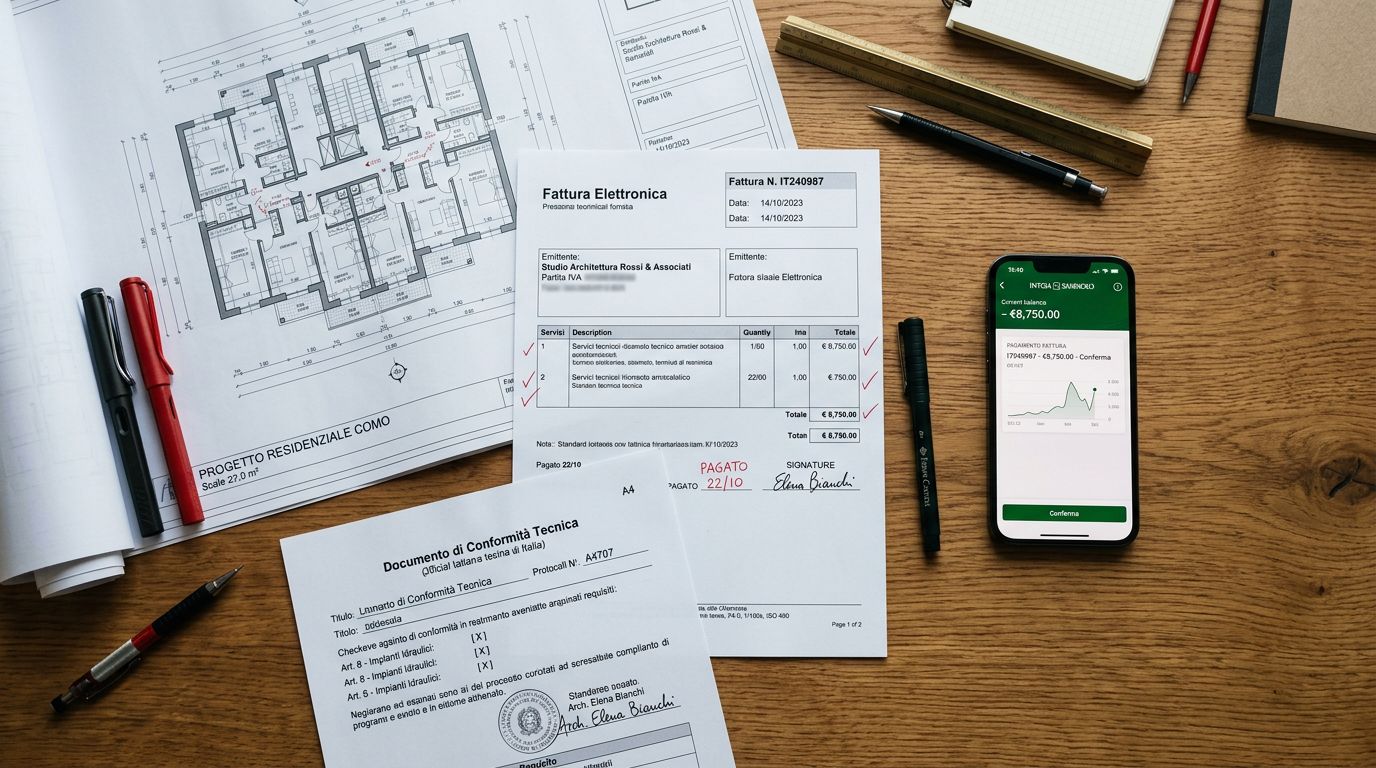
Prima di pagare: controlla che la fattura descriva lavori e soggetti coinvolti; se il bonifico dedicato è richiesto, seleziona la procedura “bonifico per detrazioni fiscali” della banca o delle Poste e rileggi i dati prima di confermare. Conserva fattura e ricevuta. Verifica inoltre quali documenti l’impresa deve consegnarti e se l’intervento richiede una comunicazione ENEA.
Nota procedurale: pagamenti regolari e documenti completi servono a dimostrare il diritto alla detrazione (per esempio art. 16-bis del TUIR). Un dato sbagliato nel bonifico, una descrizione generica in fattura o un certificato di impianto mancante possono portare a contestazioni nei controlli.
Aliquote e limiti di spesa cambiano con l’anno e con il tipo di intervento. Per i lavori agevolati nel 2026 consulta anche la guida al Bonus Ristrutturazione 2026 e verifica i requisiti aggiornati sui portali di Agenzia delle Entrate ed ENEA.
Il flusso in 6 passi prima del saldo
- Controlla la fattura
Dati di committente e impresa, immobile, descrizione dei lavori e norma applicata. - Paga con il bonifico per detrazioni
Usa la procedura dedicata di banca o Poste, se la spesa la richiede. - Chiedi i documenti dell’impianto
Dichiarazione di Conformità (D.M. 37/2008) con gli allegati. - Individua la data di fine lavori o collaudo
Da questa data decorrono i 90 giorni ENEA, quando la comunicazione è dovuta. - Invia la comunicazione ENEA
Sul portale ENEA, se l’intervento la richiede. - Archivia tutto
Ricevute, fatture, bonifici, Di.Co. e ricevuta ENEA, in un unico fascicolo.
Fase 1: controllare la fattura prima del saldo
La fattura dell’impresa deve permettere di capire che lavori sono stati eseguiti, su quale immobile e per conto di chi. Una fattura generica o con errori anagrafici rende più difficile collegare il pagamento all’intervento agevolato.
| Campo | Che cosa verificare | Perché conta |
|---|---|---|
| Dati del committente | Nome, cognome e codice fiscale di chi sostiene la spesa | Serve a collegare la detrazione alla persona giusta |
| Dati dell’impresa | Ragione sociale, partita IVA e sede | Devono coincidere con il beneficiario del bonifico |
| Immobile | Indirizzo dell’immobile dove si eseguono i lavori | Collega la spesa all’unità interessata |
| Descrizione dei lavori | Lavori, materiali e prestazioni descritti in modo specifico | Una descrizione generica può essere contestata |
Norma di riferimento in fattura
Conviene che la fattura indichi la norma di agevolazione applicata, per esempio l’art. 16-bis del TUIR (D.P.R. 917/1986) per il recupero del patrimonio edilizio, oppure la norma per la riqualificazione energetica. Chiedi alla banca e al tuo professionista quale riferimento usare nella causale del bonifico, e controlla che sia coerente con la fattura.
Fase 2: il bonifico per detrazioni fiscali
Chi non è titolare di reddito d’impresa paga le spese agevolate con l’apposito bonifico bancario o postale per detrazioni, chiamato comunemente “bonifico parlante”. Con questo bonifico banca o Poste applicano una ritenuta a titolo di acconto dell’imposta sul reddito dovuta dall’impresa che esegue i lavori. L’aliquota della ritenuta è stata modificata nel tempo: verificala per l’anno del pagamento.
| Elemento | Bonifico per detrazioni | Bonifico ordinario |
|---|---|---|
| Ritenuta | Applicata da banca o Poste | Non applicata |
| Causale | Con riferimento alla norma agevolativa | Libera |
| Codici fiscali | Beneficiario della detrazione e dati dell’impresa | Non richiesti dalla procedura ordinaria |
| Se il bonifico era richiesto | Procedura corretta | Possibili correzioni e documenti aggiuntivi |
Più persone sostengono la spesa?
Secondo la guida dell’Agenzia delle Entrate, se tutti vogliono usufruire della detrazione il bonifico deve riportare i codici fiscali delle persone interessate. Chiedi alla banca come inserirli prima di confermare.
Se il bonifico contiene un errore
Se il pagamento è stato fatto con un bonifico ordinario o con dati sbagliati, la situazione dipende da quanto è già successo:
- Ripetere il pagamento: l’impresa restituisce la somma e il committente paga di nuovo con il bonifico per detrazioni corretto.
- Dichiarazione sostitutiva di atto notorio: se il bonifico non può essere ripetuto, la prassi dell’Agenzia delle Entrate (circolare 43/E del 2016) prevede, in determinati casi, una dichiarazione dell’impresa che attesti di aver ricevuto e contabilizzato la somma. Fai verificare al professionista fiscale se questa soluzione si applica al tuo caso.
Fase 3: la comunicazione ENEA e i 90 giorni
Per gli interventi che comportano risparmio energetico o uso di fonti rinnovabili (Ecobonus e alcuni lavori del Bonus Casa) va trasmessa una comunicazione all’ENEA. L’elenco degli interventi interessati e le istruzioni sono sul portale ENEA e cambiano con l’anno di fine lavori.
Da quando decorrono i 90 giorni
Il termine ordinario di 90 giorni va calcolato secondo le istruzioni ENEA applicabili all’intervento: per l’Ecobonus la FAQ ENEA richiama il collaudo; per il Bonus Casa la pagina ENEA fa riferimento agli interventi terminati. Il termine non decorre dalla sola data della fattura o del bonifico.
| Caso | Il termine decorre da | Documento utile |
|---|---|---|
| Ecobonus | Collaudo dei lavori, che può essere eseguito anche dall’impresa (FAQ ENEA) | Verbale di collaudo, Di.Co. per gli impianti o altra documentazione di fine lavori |
| Interventi senza collaudo formale | Fine dei lavori (es. infissi o schermature, FAQ ENEA) | Dichiarazione di fine lavori dell’impresa |
| Bonus Casa | Fine lavori (pagina ENEA Bonus Casa) | Certificato di fine lavori o altro documento idoneo |
| Qualsiasi caso | Non dal pagamento | Il documento con la data reale di fine lavori |
Attenzione ai lavori conclusi all’inizio del 2026: per gli interventi terminati tra il 1° e il 22 gennaio 2026, e per alcuni lavori conclusi nel 2025 con spese sostenute nel 2026, ENEA ha fatto decorrere i 90 giorni dal 22 gennaio 2026, data di apertura del portale. Controlla l’avviso ENEA 2026 se il tuo intervento ricade in questi casi.
Se la comunicazione ENEA arriva in ritardo
Le conseguenze di una comunicazione tardiva dipendono dal regime fiscale e dall’intervento. Questa guida non considera il ritardo una sanatoria automatica: se i 90 giorni sono già trascorsi, conserva la documentazione e chiedi prima di agire una verifica a un professionista fiscale, consultando le istruzioni ufficiali aggiornate.
Fase 4: documenti tecnici e sicurezza del cantiere
Dichiarazione di Conformità (Di.Co.)
Secondo l’art. 7 del D.M. 37/2008, al termine dei lavori l’impresa installatrice abilitata rilascia al committente la Dichiarazione di Conformità per gli impianti elettrici, idrotermosanitari, a gas o di climatizzazione. Controlla che siano allegati la relazione con i materiali impiegati, lo schema dell’impianto realizzato, il progetto quando previsto e il documento che attesta i requisiti tecnico-professionali dell’impresa.
Notifica preliminare all’ASL
La notifica preliminare agli enti competenti può essere richiesta solo nei casi previsti dalla normativa sulla sicurezza dei cantieri. La presenza di più imprese è uno degli elementi da valutare, ma non basta da sola a decidere: chiedi conferma al committente, al responsabile dei lavori o al coordinatore della sicurezza.
Attenzione
Se la notifica era dovuta, l’omissione può avere conseguenze fiscali e di sicurezza. Prima di iniziare i lavori chiedi al tecnico o al responsabile dei lavori se il tuo cantiere rientra nei casi previsti e conserva la documentazione.
| Fase | Documento | Chi lo cura | Se manca |
|---|---|---|---|
| Fattura | Fattura con committente, impresa, immobile e lavori | Impresa | Difficile collegare la spesa all’intervento |
| Pagamento | Bonifico per detrazioni | Committente con banca o Poste | Servono correzioni e documenti aggiuntivi |
| Impianti | Di.Co. con allegati | Impresa installatrice | Manca il documento previsto dal D.M. 37/2008 |
| Sicurezza | Notifica preliminare, se prevista | Committente o responsabile dei lavori | Possibili conseguenze fiscali e di sicurezza: chiedi una verifica |
| ENEA | Comunicazione e ricevuta, se dovute | Beneficiario o tecnico | Dipende dall’intervento: vedi Fase 3 |
Cosa non fare prima di pagare
Da evitare
- Non pagare con un bonifico ordinario se la spesa richiede quello per detrazioni.
- Non usare la data della fattura come data di fine lavori se il collaudo o le finiture sono avvenuti dopo.
- Non accettare la Di.Co. senza gli allegati.
- Non indicare un solo codice fiscale se più persone sostengono la spesa e vogliono detrarla.
- Non pagare il saldo senza sapere quali documenti riceverai, da chi e quando.
Domande frequenti
Che cosa fare se sbaglio la causale del bonifico?
Se è possibile, chiedi alla banca di annullare il bonifico o concorda con l’impresa la restituzione e un nuovo pagamento corretto. Se non puoi ripeterlo, chiedi a un professionista fiscale se nel tuo caso è applicabile la dichiarazione sostitutiva dell’impresa che conferma incasso e contabilizzazione della somma.
Da quando contano i 90 giorni per la pratica ENEA?
Dalla fine dei lavori o dal collaudo, secondo le istruzioni ENEA, e non dalla data della fattura o del bonifico. Per gli impianti, la Di.Co. può servire come documentazione di fine lavori. Verifica le istruzioni ENEA per il tuo intervento.
Quali documenti deve darmi l’installatore a fine lavori?
La Dichiarazione di Conformità prevista dall’art. 7 del D.M. 37/2008, con gli allegati: relazione con i materiali impiegati, schema dell’impianto, progetto se previsto e documento che attesta i requisiti dell’impresa.
Quale codice fiscale devo indicare nel bonifico?
Quello di chi sostiene la spesa e usufruirà della detrazione. Secondo la guida dell’Agenzia delle Entrate, se più persone vogliono detrarre il bonifico deve riportare i codici fiscali di tutte. Chiedi alla banca come inserirli.
La notifica preliminare all’ASL serve in ogni cantiere?
No: è prevista nei casi indicati dall’art. 99 del D.Lgs. 81/2008, per esempio con più imprese esecutrici anche non contemporanee. Se era obbligatoria e manca, possono esserci conseguenze fiscali e di sicurezza: chiedi una verifica al tecnico o al professionista fiscale. Chiedi al tecnico di verificare il tuo cantiere prima dell’inizio dei lavori.
Prima del saldo: come procedere
Prima di pagare il saldo, metti insieme fattura, ricevuta del bonifico, documenti di fine lavori, Di.Co. e, se dovuta, ricevuta ENEA. Se qualcosa manca o non ti è chiaro, fai controllare la documentazione da un commercialista, un CAF o un tecnico abilitato prima di versare l’ultima somma.
Fonti e nota metodologica
- ENEA — FAQ Ecobonus sulla procedura di trasmissione.
- ENEA — Bonus Casa: interventi soggetti a comunicazione.
- ENEA — Portale Ecobonus e Bonus Casa.
- MIMIT — D.M. 22 gennaio 2008, n. 37 (testo).
- Agenzia delle Entrate — Agevolazioni per le ristrutturazioni edilizie.
Fonti istituzionali ENEA, MIMIT e Agenzia delle Entrate consultate il 6 ottobre 2026. Le regole fiscali e le istruzioni operative possono cambiare: verifica la versione vigente prima di effettuare il pagamento o inviare la pratica.
Le indicazioni riportate si basano sui documenti di prassi e sulle guide ufficiali dell’Agenzia delle Entrate: si raccomanda di verificare sempre la documentazione vigente sul portale dell’Agenzia. Questa guida ha finalità esclusivamente informative e non costituisce consulenza fiscale, legale o tecnica; prima di effettuare qualsiasi pagamento, conferma la tua situazione specifica con un commercialista, un CAF o un professionista abilitato.
Informazioni editoriali
Contenuto curato da Allegra Angelo.
Fondatore e Direttore editoriale
Pubblicato il 06.10.2026.
Ultima revisione editoriale: 06.10.2026.
DOMUNEXA distingue le informazioni verificabili dalle indicazioni pratiche. Per dati tecnici, norme e incentivi consulta fonti pertinenti e aggiornate.
Questa pagina ti è stata utile?
Il feedback è privato e anonimo: registriamo solo la pagina valutata, il voto, l’eventuale messaggio e la data. Non chiediamo nome o email; non inserire dati personali. Il feedback viene conservato al massimo per 365 giorni.
Articoli Correlati
-
Conto Termico 3.0 nei condomìni minimi: domanda senza amministratore o codice fiscale
-
Bonus casa 2027: cosa è già previsto, cosa può cambiare e quali documenti conservare
-
Bonus mobili 2026: requisiti, acquisti ammessi, pagamenti e documenti