Come fare un preventivo professionale per lavori e impianti.
Riassumi con:
Capire come fare un preventivo professionale significa definire con chiarezza cosa verrà eseguito, quanto costa, cosa è compreso, cosa è escluso e a quali condizioni.
Omettere uno di questi elementi aumenta il rischio di incomprensioni, lavori extra non previsti e contestazioni a intervento iniziato.
In questa guida vediamo come raccogliere i dati prima di formulare il prezzo, come calcolare materiali, manodopera, spese generali e ricarico, quali errori evitare e come presentare il risultato al cliente.
Nota sui valori economici: tutti gli importi, le tariffe e le percentuali presenti negli esempi sono puramente illustrativi. Non rappresentano prezzi di mercato o tariffe di categoria.
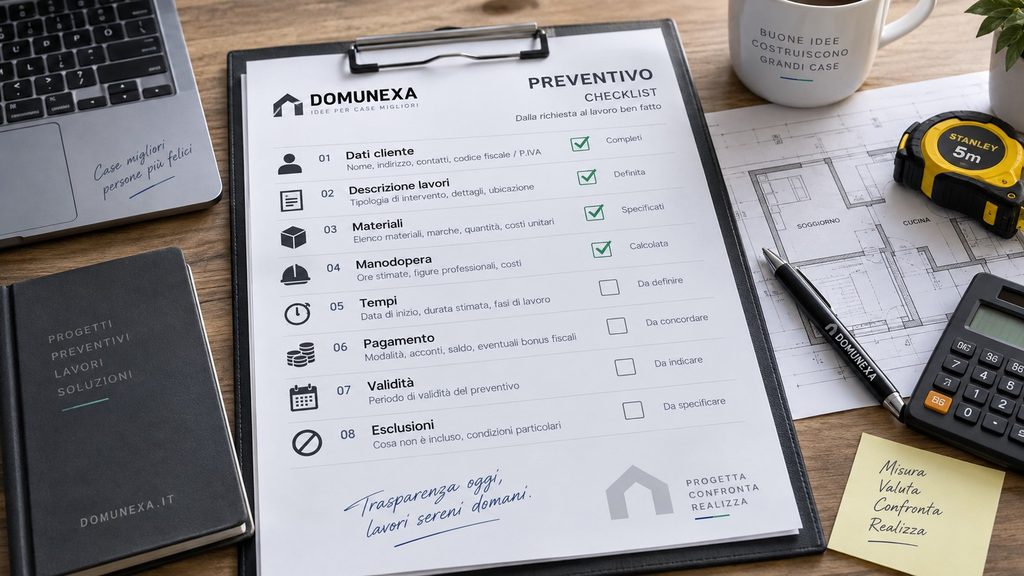
Checklist preventivo in 30 secondi
| Voce da controllare | Controllo |
|---|---|
| Dati dell’impresa | ☐ |
| Dati del cliente e indirizzo del lavoro | ☐ |
| Descrizione precisa dell’intervento | ☐ |
| Materiali e componenti | ☐ |
| Manodopera e criterio di calcolo | ☐ |
| Trasferta e altri costi accessori | ☐ |
| Imponibile, IVA e totale | ☐ |
| Tempi di esecuzione | ☐ |
| Validità dell’offerta | ☐ |
| Condizioni di pagamento | ☐ |
| Esclusioni | ☐ |
| Gestione dei lavori extra | ☐ |
| Data e accettazione del cliente | ☐ |
Preventivo, offerta e consuntivo: cosa cambia
Nel linguaggio commerciale preventivo e offerta vengono spesso utilizzati come termini molto vicini o come sinonimi. Più che il nome del documento, conta che siano definiti con chiarezza prestazioni, prezzo, condizioni, durata dell’offerta ed eventuali esclusioni.
Il preventivo o offerta descrive ciò che si prevede di eseguire e il relativo prezzo.
Il consuntivo, invece, riepiloga ciò che è stato effettivamente eseguito: materiali utilizzati, ore impiegate ed eventuali variazioni autorizzate.
Se durante il lavoro cambia il perimetro dell’intervento, è preferibile formalizzare la variazione prima di procedere invece di ricostruire tutto a posteriori.
Prima di scrivere il preventivo: raccogli i dati
Molti preventivi sbagliati nascono prima ancora di calcolare il prezzo.
Per un lavoro tecnico o impiantistico conviene verificare almeno:
- condizioni reali dell’impianto e dello spazio di lavoro;
- misure e distanze;
- fotografie dello stato iniziale;
- accessibilità del cantiere;
- necessità di mezzi o attrezzature particolari;
- eventuali permessi o vincoli;
- materiali da rimuovere e relativo smaltimento;
- esigenze e vincoli dichiarati dal cliente.
Un sopralluogo accurato riduce la quantità di ipotesi che successivamente possono trasformarsi in costi non preventivati.
Cosa deve contenere un preventivo professionale
| Voce | Cosa inserire | Errore da evitare |
|---|---|---|
| Dati delle parti | Dati necessari a identificare impresa e cliente, recapiti e indirizzo dell’intervento. IBAN se utile alle condizioni di pagamento. | Confondere indirizzo del cliente e indirizzo del lavoro. |
| Descrizione del lavoro | Attività comprese, locali interessati, opere accessorie, prove e documentazione prevista. | Scrivere soltanto “installazione climatizzatore” o “impianto elettrico”. |
| Materiali | Componenti principali, quantità e, quando rilevante, marca, modello o caratteristiche concordate. | Lasciare indefinito il prodotto fornito. |
| Manodopera | Quantità o criterio con cui viene valorizzata. Se il prezzo è orario, indicare ore e tariffa applicata. | Stimare le ore senza considerarle nel prezzo. |
| Costi accessori | Trasporto, trasferta, noleggi, smaltimento e attrezzature particolari. | Lasciarli fuori dal calcolo. |
| Imponibile e IVA | Imponibile, aliquota utilizzata, IVA e totale. | Mostrare soltanto un totale non spiegato. |
| Tempi | Periodo previsto di esecuzione e condizioni che possono modificarlo. | Promettere una data senza verificare materiali e disponibilità. |
| Validità | Data entro cui il cliente può accettare le condizioni economiche indicate. | Lasciare il preventivo senza scadenza. |
| Pagamento | Eventuale acconto, saldo, scadenze e modalità. | Scrivere soltanto “pagamento da concordare”. |
| Esclusioni ed extra | Cosa non è compreso e come vengono approvate eventuali lavorazioni aggiuntive. | Affrontare gli extra solo a lavoro iniziato. |
Attenzione fiscale
IVA, eventuali aliquote agevolate, reverse charge, detrazioni e modalità di pagamento possono cambiare in funzione del cliente e del tipo di intervento.
Per questo il preventivo deve separare chiaramente imponibile e IVA, mentre l’inquadramento fiscale effettivamente applicabile va verificato per il caso concreto.
Come calcolare il prezzo senza sbagliare
Il prezzo non dovrebbe nascere semplicemente osservando quanto chiede un concorrente.
Il punto di partenza è:
costi dell’intervento + spese generali allocate + ricarico necessario.
Costo dei materiali
Parti dal costo effettivamente sostenuto dall’impresa e considera anche le componenti che spesso vengono dimenticate:
- minuteria;
- materiali di consumo;
- trasporto;
- sfridi;
- scarti;
- approvvigionamento.
Vendere sistematicamente i materiali allo stesso prezzo pagato al fornitore significa non remunerare la gestione che esiste attorno a quei materiali.
Manodopera e costo orario
La retribuzione oraria del tecnico non coincide con il costo dell’ora per l’impresa.
Una formula semplificata è:
Costo orario base = Costo aziendale annuo / Ore realmente fatturabili
Le ore fatturabili sono inferiori alle ore complessivamente lavorate perché esistono attività che consumano tempo senza essere direttamente vendute al cliente:
- ferie e permessi;
- formazione;
- spostamenti;
- magazzino;
- attività amministrative;
- sopralluoghi;
- preparazione dei preventivi;
- tempi di attesa.
Spese generali
L’impresa sostiene costi anche quando nessun tecnico sta installando qualcosa:
- affitto o magazzino;
- mezzi;
- carburante;
- assicurazioni;
- software;
- utenze;
- commercialista;
- attrezzature;
- amministrazione.
Una quota di questi costi deve quindi essere attribuita alle commesse.
Se non viene calcolata, verrà inevitabilmente assorbita dalla redditività del lavoro.
Ricarico e margine non sono la stessa cosa
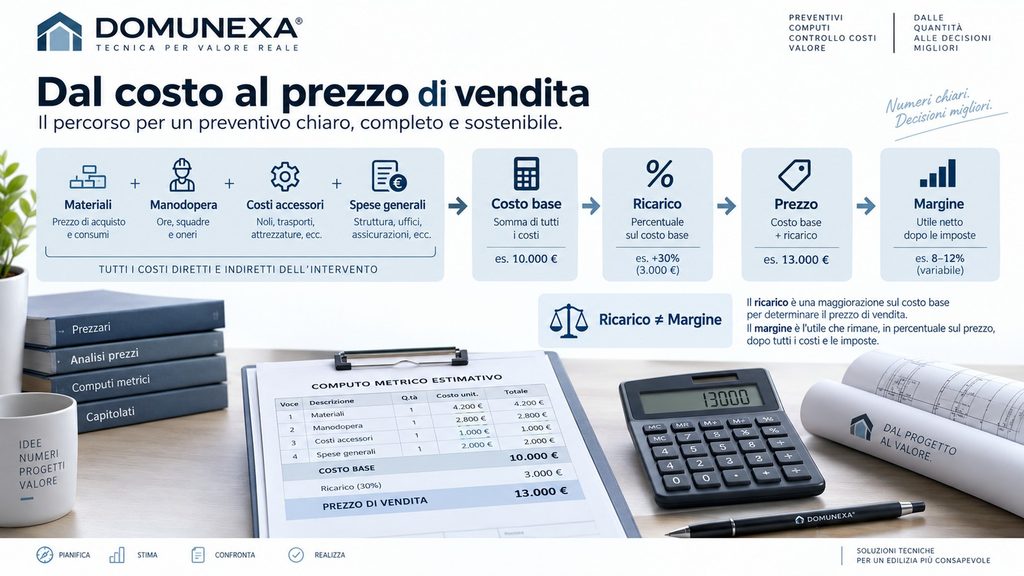
Ricarico ≠ margine
Ricarico % = (Prezzo − Costo) / Costo × 100
Margine % = (Prezzo − Costo) / Prezzo × 100
Esempio:
Costo: 1.000 €
Ricarico: 35%
Prezzo: 1.350 €
Il margine sul prezzo è:
(1.350 − 1.000) / 1.350 × 100 = 25,9%
Quindi un ricarico del 35% non significa avere un margine del 35%.
| Costo | Ricarico | Prezzo | Margine sul prezzo |
|---|---|---|---|
| 1.000 € | 20% | 1.200 € | 16,7% |
| 1.000 € | 30% | 1.300 € | 23,1% |
| 1.000 € | 35% | 1.350 € | 25,9% |
| 1.000 € | 50% | 1.500 € | 33,3% |
| 1.000 € | 100% | 2.000 € | 50,0% |
Considerare anche il rischio operativo
Un intervento su un impianto esistente può nascondere condizioni non visibili durante il primo sopralluogo.
Passaggi ostruiti, accessi difficili, componenti degradati o lavori precedenti non documentati possono aumentare tempi e costi.
Il rischio va quindi considerato nella costruzione del prezzo e, quando possibile, ridotto attraverso sopralluogo, fotografie, esclusioni e una procedura chiara per gli extra.
Esempio pratico: preventivo per installazione di un climatizzatore
ESEMPIO ILLUSTRATIVO — NON PREZZI DI MERCATO
L’esempio seguente serve a mostrare una distinzione importante: il calcolo economico interno dell’impresa non coincide necessariamente con il documento consegnato al cliente.
1. Calcolo interno dell’impresa
| Voce | Costo interno illustrativo |
|---|---|
| Climatizzatore | 900 € |
| Kit e materiali installazione | 180 € |
| Minuteria e consumabili | 50 € |
| Manodopera | 320 € |
| Trasferta e logistica | 50 € |
| Costi diretti | 1.500 € |
| Spese generali allocate alla commessa | 100 € |
| Costo base complessivo | 1.600 € |
| Ricarico 25% sul costo base | 400 € |
| Prezzo imponibile | 2.000 € |
Il margine sul prezzo dell’esempio è:
400 / 2.000 × 100 = 20%
Questo valore non rappresenta l’utile netto dell’impresa: indica soltanto la differenza percentuale tra il prezzo imponibile e il costo base utilizzato nell’esempio.
2. Preventivo presentato al cliente
TecnoClima Impianti S.r.l. — dati completamente inventati
Oggetto: fornitura e installazione di climatizzatore monosplit 12.000 BTU/h in pompa di calore, comprensiva di installazione, collegamenti, prove e messa in servizio secondo normativa applicabile e istruzioni del produttore.
| Descrizione | Prezzo cliente |
|---|---|
| Fornitura climatizzatore monosplit | 1.150,00 € |
| Materiali e kit di installazione | 300,00 € |
| Installazione, collegamenti, prove e messa in servizio | 450,00 € |
| Trasferta e oneri logistici | 100,00 € |
| Totale imponibile | 2.000,00 € |
| IVA 22% utilizzata esclusivamente per questo esempio | 440,00 € |
| Totale esempio | 2.440,00 € |
Nota: aliquota IVA e regime effettivamente applicabili devono essere verificati in funzione del cliente e del tipo di intervento.
Tempi: intervento previsto nel periodo concordato dopo la conferma della disponibilità dei materiali.
Validità dell’offerta: fino alla data indicata nel documento.
Pagamento: acconto alla conferma, determinato in funzione degli impegni economici anticipati dall’impresa; saldo secondo le condizioni indicate.
Esclusioni: opere murarie e ripristini non espressamente inclusi, tinteggiature, adeguamenti dell’impianto elettrico preesistente, pratiche e altri interventi non descritti.
Lavori extra: eventuali attività aggiuntive vengono descritte e quantificate prima dell’esecuzione e svolte dopo approvazione del cliente.
Cosa imparare dall’esempio
1. Il cliente non deve necessariamente vedere i costi interni dell’impresa.
Il calcolo interno serve a costruire il prezzo; il preventivo mostra invece prezzi e condizioni commerciali.2. Ricarico e margine sono diversi.
Un ricarico del 25% sul costo base dell’esempio produce un margine del 20% sul prezzo.3. Le spese generali esistono anche se il cliente non le vede.
Vanno considerate prima di stabilire il prezzo.4. Le esclusioni riducono le contestazioni.
5. Gli extra vanno gestiti prima dell’esecuzione, non dopo.
Errori da evitare nel preventivo
| Errore | Come evitarlo |
|---|---|
| Sottostimare la manodopera | Stimare ore e risorse necessarie prima di fissare il prezzo. |
| Vendere i materiali al puro costo | Considerare anche approvvigionamento, gestione e rischio. |
| Confondere ricarico e margine | Utilizzare le due formule separatamente. |
| Usare tutte le ore annue per il costo orario | Ragionare sulle ore realmente fatturabili. |
| Ignorare le spese generali | Allocarle alle commesse. |
| Descrivere il lavoro in modo generico | Specificare cosa è realmente compreso. |
| Non indicare le esclusioni | Inserire sempre una sezione dedicata. |
| Non definire come gestire gli extra | Concordare il metodo prima del lavoro. |
| Non indicare la validità | Inserire una data di scadenza dell’offerta. |
| Usare condizioni di pagamento vaghe | Stabilire acconto, saldo e relative condizioni. |
| Non confrontare preventivo e consuntivo | Conservare lo storico e analizzare gli scostamenti. |
Quando chiedere un acconto
L’acconto può essere utile quando l’impresa assume impegni economici prima dell’inizio del lavoro: acquisto di materiali, apparecchiature ordinate o pianificazione della squadra.
Non esiste una percentuale universale valida per ogni lavoro.
L’importo dovrebbe essere coerente con gli impegni anticipati dall’impresa e indicato chiaramente nelle condizioni del preventivo.
Nei rapporti con consumatori, soprattutto per contratti conclusi a distanza o fuori dai locali commerciali, possono applicarsi specifici obblighi informativi e diritti di recesso. Il trattamento concreto va quindi valutato in relazione alla modalità con cui viene concluso il contratto.
Lavori extra: la procedura pratica
Il metodo più semplice è:
Rileva → descrivi → quantifica → fai approvare → esegui → rendiconta
Quando emerge qualcosa non previsto:
- documenta il problema;
- descrivi la lavorazione necessaria;
- stabilisci il prezzo o il criterio di calcolo;
- comunica l’importo al cliente;
- ottieni un’approvazione tracciabile;
- esegui la lavorazione;
- registrala nel consuntivo.
Cosa prevede il Codice civile
Il Codice civile distingue differenti casi di variazione dell’opera negli artt. 1659, 1660, 1661 e 1664.
Le fattispecie comprendono, tra le altre, variazioni concordate, variazioni necessarie, variazioni richieste dal committente e circostanze imprevedibili.
Per questo, nella pratica, è preferibile non affidarsi a un accordo verbale generico ma documentare cosa cambia e a quale prezzo.
Preventivo accettato: cosa succede dopo
Di regola, l’accettazione di una proposta sufficientemente determinata può perfezionare l’accordo tra le parti secondo il contenuto della proposta e le circostanze del caso.
Operativamente, dopo la conferma inizia il processo:
materiali → pianificazione → squadra → esecuzione → rapportino → consuntivo → fatturazione → archivio
Dal preventivo all’intervento
Il processo completo può essere rappresentato così:
Preventivo → Accettazione → Materiali → Agenda → Squadra → Esecuzione → Rapportino → Consuntivo → Fattura → Storico
Quando cliente, fotografie, materiali, ore e documenti sono sparsi tra chat, e-mail, agenda e appunti, aumenta la probabilità di perdere informazioni.
Una gestione centralizzata permette invece di utilizzare gli stessi dati lungo tutto il ciclo del lavoro.
LINK INTERNO FUTURO — Come scegliere un gestionale per installatori
Il confronto tra ore preventivate e ore realmente impiegate è anche uno dei dati più utili per migliorare progressivamente i preventivi futuri.
DOMUNEXA Tool in sviluppo
Calcolatore preventivi DOMUNEXA
Stiamo progettando uno strumento per calcolare:
materiali + manodopera + costi accessori + spese generali → costo base → ricarico → prezzo → margine
Il Tool permetterà inoltre di distinguere il calcolo interno dell’impresa dal prezzo da presentare al cliente.
Lo strumento non è ancora disponibile.
Domande frequenti
Cosa deve contenere un preventivo professionale?
Dati delle parti, descrizione del lavoro, materiali, manodopera o relativo criterio di valorizzazione, costi accessori, imponibile e IVA, tempi, validità, pagamento, esclusioni e gestione degli extra.
Quanto dura un preventivo?
Non esiste una durata universale. La validità va definita tenendo conto dei prezzi dei fornitori, della disponibilità delle squadre e delle caratteristiche del lavoro, indicando una data precisa.
Come si calcola il costo della manodopera?
Un metodo semplificato parte dal costo aziendale annuale della risorsa, diviso per le ore realmente fatturabili. A questo costo vanno poi attribuite spese generali e redditività necessaria.
Ricarico e margine sono la stessa cosa?
No.
Si può chiedere un acconto?
Sì. L’importo va stabilito in funzione degli impegni economici anticipati dall’impresa e delle condizioni concordate con il cliente.
Un preventivo accettato diventa un contratto?
Di regola, l’accettazione di una proposta sufficientemente determinata può perfezionare l’accordo tra le parti secondo il contenuto della proposta e le circostanze del caso. L’art. 1326 del Codice civile disciplina il momento della conclusione del contratto.
Come gestire i lavori extra?
Descrivili, quantificali e ottieni l’approvazione del cliente prima di eseguirli. Successivamente registrali nel rapportino o nel consuntivo.
Fonti e riferimenti
- Codice civile: art. 1326; artt. 1659, 1660, 1661 e 1664.
- Agenzia delle Entrate: disciplina IVA negli interventi edilizi, beni significativi e modalità di pagamento per le agevolazioni quando applicabili.
- Codice del consumo: obblighi informativi e diritto di recesso nei contratti a distanza e fuori dai locali commerciali, ove applicabili.
Informazioni editoriali
Contenuto curato da Allegra Angelo.
Fondatore e Direttore editoriale
Pubblicato il 17.09.2026; aggiornato il 02.10.2026.
DOMUNEXA distingue le informazioni verificabili dalle indicazioni pratiche. Per dati tecnici, norme e incentivi consulta fonti pertinenti e aggiornate.
Questa pagina ti è stata utile?
Il feedback è privato e anonimo: registriamo solo la pagina valutata, il voto, l’eventuale messaggio e la data. Non chiediamo nome o email; non inserire dati personali. Il feedback viene conservato al massimo per 365 giorni.